ตลาดรับสร้างบ้าน 2569-2570 เข้าสู่ยุคปรับโครงสร้างใหม่
200 จำนวนผู้เข้าชม |

สมาคมไทยรับสร้างบ้าน (Thai Home Builders Association: THBA) ฉายภาพอุตสาหกรรมรับสร้างบ้านไทย กำลังก้าวเข้าสู่ช่วงเปลี่ยนผ่านเชิงโครงสร้างครั้งสำคัญในรอบ 2 ทศวรรษ หลังตลาดเผชิญภาวะหดตัวอย่างรุนแรงในปี 2567 และ 2568การก้าวผ่านปี 2569 ต่อเนื่องถึงปี 2570 จึงไม่ใช่เพียงการรอเศรษฐกิจฟื้นตัวตามปกติ แต่เป็นช่วงของการ “จัดระเบียบตลาดใหม่” ท่ามกลางแรงกดดันจากหนี้ครัวเรือนที่อยู่ในระดับสูง ต้นทุนก่อสร้างที่เพิ่มขึ้นและการแข่งขันที่เปลี่ยนไป หลังผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ข้ามสายธุรกิจเข้ามาสู่ตลาดรับสร้างบ้าน
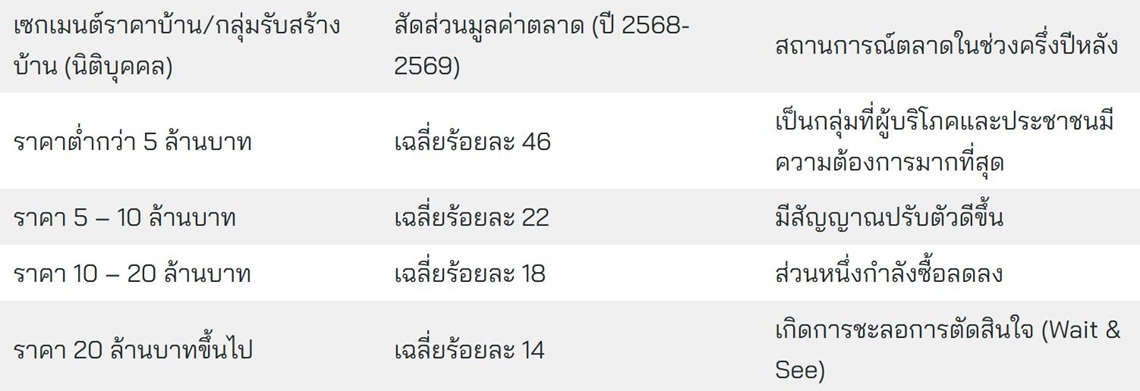
ตลาดรับสร้างบ้าน 2569-2570 เข้าสู่ยุคปรับโครงสร้างใหม่ หนี้ครัวเรือน-ต้นทุนพุ่ง แข่งเดือดทั้งรายใหญ่และรายเล็ก
เศรษฐกิจเปราะบาง กำลังซื้อยังถูกกดดัน
ภาพรวมเศรษฐกิจมหภาคช่วงครึ่งหลังปี 2569 ต่อเนื่องถึงปี 2570 มีแนวโน้มเผชิญความท้าทายที่ซับซ้อนและเปราะบาง โดย GDP ขยายตัวในระดับต่ำและค่อยเป็นค่อยไป ขณะที่เศรษฐกิจโลกยังมีความไม่แน่นอนจากนโยบายการค้าและการขึ้นภาษีของสหรัฐฯ รวมถึงความขัดแย้งทางภูมิรัฐศาสตร์ที่กระทบราคาพลังงานและห่วงโซ่อุปทานโลก
ขณะเดียวกัน ภัยธรรมชาติยังสร้างความเสียหายต่อผลผลิตและรายได้ภาคเกษตร ซึ่งเป็นฐานรายได้สำคัญของประชากรในประเทศแต่แรงกดดันสำคัญในประเทศยังมาจาก “หนี้ครัวเรือน” ซึ่งอยู่ในระดับสูงถึง 90% ของ GDP หรือกว่า 16.41 ล้านล้านบาท โดยข้อมูลจากเครดิตบูโรพบว่า ผู้กู้สินเชื่อที่อยู่อาศัยมีบัญชีสินเชื่อเปิดใหม่เฉลี่ย 1.11-1.22 บัญชีต่อคน สูงกว่าค่าเฉลี่ยในอดีต สะท้อนภาระหนี้ที่ซ้อนทับกัน
เมื่อหนี้สูงขึ้น สถาบันการเงินจึงเข้มงวดในการปล่อยสินเชื่อมากขึ้น แม้ผู้บริโภคยังมี “ความต้องการสร้างบ้านจริง” แต่ความสามารถในการรับภาระหนี้กลับลดลงอย่างชัดเจน
ด้านมาตรการภาครัฐ แม้มีการขยายเวลาลดค่าธรรมเนียมโอนกรรมสิทธิ์และจดจำนองเหลือ 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท ไปจนถึงวันที่ 30 มิถุนายน 2570 แต่ยังไม่เพียงพอที่จะทำให้ตลาดฟื้นตัวอย่างก้าวกระโดดในระยะสั้น หากปัญหาเชิงโครงสร้างด้านรายได้และหนี้สินยังไม่ได้รับการแก้ไข
ตลาดรับสร้างบ้าน 1.7-1.8 หมื่นล้านบาท ลุ้นฟื้นครึ่งปีหลัง
นายนิรัญ โพธิ์ศรี นายกสมาคมไทยรับสร้างบ้าน ประเมินว่า ตลาดบ้านสร้างเองทั่วประเทศในปี 2568 เฉพาะบ้านเดี่ยวพักอาศัย มีมูลค่ารวมประมาณ 110,000-120,000 ล้านบาท ไม่รวมโครงการบ้านจัดสรร
ขณะที่ตลาดรับสร้างบ้านในกรุงเทพฯ ปริมณฑล และต่างจังหวัด ซึ่งดำเนินการโดยผู้ประกอบการรับสร้างบ้านประเภทนิติบุคคล มีส่วนแบ่งตลาดประมาณ 17,000-18,000 ล้านบาท หรือคิดเป็น 15%
สำหรับช่วงครึ่งหลังปี 2569 คาดว่าตลาดจะเริ่มฟื้นตัว โดยผู้ประกอบการทั้งรายเดิมและรายใหม่เร่งทำตลาดและเพิ่มยอดขาย โดยเฉพาะกลุ่มผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ที่เข้ามาบุกตลาดรับสร้างบ้าน เพื่อแย่งส่วนแบ่งตลาดจากผู้รับเหมาสร้างบ้านทั่วไป
อย่างไรก็ตาม ตลาดยังมีข้อจำกัดจากสต็อกบ้านจัดสรรสร้างเสร็จที่ค้างอยู่ โดยเฉพาะบ้านเดี่ยวที่มีสต็อกเหลือขายสูงถึง 53,000 ยูนิต ซึ่งกลายเป็นสินค้าทดแทนและดึงกำลังซื้อบางส่วนออกจากตลาดรับสร้างบ้าน
แต่ตลาดภูมิภาคยังมีแรงหนุน โดยเฉพาะเมืองศูนย์กลางเศรษฐกิจและการท่องเที่ยว เช่น ชลบุรี ระยอง พิษณุโลก นครราชสีมา ขอนแก่น ประจวบคีรีขันธ์ นครศรีธรรมราช และภูเก็ต สะท้อนว่าความต้องการสร้างบ้านบนที่ดินของตัวเองยังคงมีอยู่ในต่างจังหวัด
รายใหญ่ลงสนาม ดันการแข่งขันสู่ “Red Ocean”
การแข่งขันในปี 2569 รุนแรงขึ้นจนตลาดรับสร้างบ้านเข้าสู่ภาวะ “น่านน้ำสีเลือด” หรือ Red Ocean จากผู้เล่นใหม่ที่เข้ามาแบ่งตลาด โดยมีทั้งผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ และผู้รับเหมา-บริษัทรับสร้างบ้านรายเล็กในภูมิภาค
ฝั่งผู้พัฒนาอสังหาริมทรัพย์รายใหญ่มีข้อได้เปรียบทั้งเงินทุนและต้นทุน เช่น บริษัท แสนสิริ จำกัด (มหาชน) ที่เปิดตัวธุรกิจ “Crafted by Sansiri” ให้บริการรับสร้างบ้านครบวงจรบนที่ดินของลูกค้า เจาะตลาดราคา 3.29-15 ล้านบาทขึ้นไป มีแบบบ้าน 84 แบบ ใน 14 ซีรีส์
จุดได้เปรียบสำคัญคือการมีโรงงานผลิตชิ้นส่วนคอนกรีตสำเร็จรูป หรือ Precast ซึ่งช่วยลดระยะเวลาก่อสร้างและแก้ปัญหาขาดแคลนแรงงาน ขณะที่บริษัทรับสร้างบ้านขนาดกลางและเล็กแข่งขันในมิตินี้ได้ยากกว่า
นอกจากนี้ยังมีผู้พัฒนาอสังหาริมทรัพย์รายอื่น เช่น N.C. Housing ที่เตรียมบุกตลาด พร้อมนำเทคโนโลยี Home IoT และบ้านประหยัดพลังงานเข้ามาแข่งขัน
อีกด้านหนึ่งคือผู้รับเหมาและบริษัทรับสร้างบ้านรายเล็กในภูมิภาค ซึ่งได้ประโยชน์จากการขยายตัวของโครงสร้างพื้นฐานและเมืองใหญ่ในต่างจังหวัด แม้จะมีระบบบริหารจัดการที่อาจไม่เท่าบริษัทขนาดใหญ่ แต่มีข้อได้เปรียบจากเครือข่ายท้องถิ่น การเข้าถึงทรัพยากร และต้นทุนค่าใช้จ่ายในการดำเนินงานที่ต่ำกว่า จึงสามารถเสนอราคาที่ดึงดูดผู้บริโภคในภูมิภาคได้
“สงครามราคา” ไม่ใช่ทางรอด
นายนิรัญระบุว่า การแข่งขันด้วยสงครามราคาไม่ใช่ทางรอดของธุรกิจรับสร้างบ้านมืออาชีพ แต่ต้องยกระดับความสามารถในการแข่งขันผ่าน 3 กลยุทธ์ ได้แก่
1. Construction Tech & Industrialization
นำระบบโครงสร้างสำเร็จรูป (Prefabrication) ชิ้นส่วนกึ่งสำเร็จรูป และระบบบริหารงานก่อสร้างดิจิทัลมาใช้ เพื่อลดเวลาหน้างาน ควบคุมการสูญเสียวัสดุ หรือ Zero Waste และลดปัญหาขาดแคลนแรงงานฝีมือ
2. Distinct Value Proposition
สร้างจุดแตกต่างของสินค้า เช่น บ้านประหยัดพลังงาน ระบบระบายอากาศและกรองอากาศเพื่อสุขอนามัย รวมถึงการออกแบบสำหรับสมาชิกหลายวัย หรือ Universal Design เพื่อหลีกเลี่ยงการแข่งขันด้วยราคาเพียงอย่างเดียว
3. Trust-Driven Branding
สร้างความเชื่อมั่นด้วยความโปร่งใสของสเปกวัสดุ ระบบตรวจสอบคุณภาพที่วัดผลได้ และการรับประกันโครงสร้างระยะยาว เพื่อให้ผู้บริโภคเห็นถึงความคุ้มค่าและลดความเสี่ยงในการเลือกบริษัทรับสร้างบ้าน
คนอยากมีบ้าน แต่ติดข้อจำกัดทางการเงิน
ในมุมผู้บริโภค แม้ความต้องการมีบ้านเป็นของตัวเองยังคงอยู่ แต่การสร้างบ้านในช่วงปี 2569-2570 ต้องเจอกับข้อจำกัดทางการเงินอย่างมาก เพราะถือเป็นภาระทางการเงินระยะยาว 20-30 ปี ขณะที่เศรษฐกิจยังเปราะบางและหนี้ครัวเรือนอยู่ในระดับสูง ทำให้ผู้บริโภคจำนวนมากไม่มั่นใจต่อรายได้ในอนาคต
อย่างไรก็ตาม ผู้ที่มีความพร้อมทางการเงินยังต้องพิจารณา “ต้นทุนค่าเสียโอกาส” จากการชะลอการสร้างบ้าน เพราะการรออาจหมายถึงต้องเผชิญต้นทุนก่อสร้างที่เพิ่มขึ้นในอนาคต
ข้อมูลจากกระทรวงพาณิชย์ระบุว่า ดัชนีราคาวัสดุก่อสร้างปรับตัวสูงขึ้น โดยเฉพาะเหล็ก กระเบื้อง และอุปกรณ์ไฟฟ้า ส่งผลให้ราคาประเมินค่าก่อสร้างอาคารในไตรมาส 2 และไตรมาส 3 ปี 2569 ปรับตัวสูงขึ้น
ขณะเดียวกัน ต้นทุนแรงงานก็เพิ่มแรงกดดัน หลังมีการปรับขึ้นค่าจ้างขั้นต่ำทั่วประเทศในช่วงปี 2569-2570 เป็น 17 อัตรา โดยสูงสุด 400 บาทต่อวันในพื้นที่เศรษฐกิจหลัก รวมถึงปัญหาขาดแคลนแรงงานต่างด้าวในภาคก่อสร้าง
3 ปัจจัยที่คนใช้ตัดสินใจเลือกบริษัทรับสร้างบ้าน
นายสิทธิพร สุวรรณสุต กรรมการกิตติมศักดิ์ ระบุว่า ผู้บริโภคให้ความสำคัญกับ 3 ปัจจัยหลักในการเลือกผู้ประกอบการรับสร้างบ้าน
อันดับ 1 ความน่าเชื่อถือ
ผู้บริโภคให้ความสำคัญกับประวัติบริษัท ผลงานที่ผ่านมา และสถานะนิติบุคคล ท่ามกลางข่าวการฉ้อโกงและทิ้งงาน เพราะความน่าเชื่อถือช่วยลดความเสี่ยงในการตัดสินใจ
อันดับ 2 คุณภาพ ความคุ้มค่า และความโปร่งใสด้านราคา
ผู้บริโภคไม่ได้มองหาเพียงราคาที่ถูกที่สุด แต่ต้องการความสมดุลระหว่างราคากับคุณภาพวัสดุ รวมถึงความชัดเจนในการแจกแจงวัสดุก่อสร้างและเงื่อนไขการจ่ายเงินตามความคืบหน้าของงาน เพื่อช่วยลดความกังวลเรื่องงบบานปลาย
อันดับ 3 แบบบ้านที่รองรับอนาคต
แบบบ้านไม่ได้ตอบโจทย์เพียงเรื่องความสวยงาม แต่ต้องรองรับเทคโนโลยีและการเปลี่ยนแปลงของโครงสร้างประชากร
สำหรับสังคมสูงวัย ผู้บริโภคให้ความสำคัญกับ Universal Design เช่น พื้นที่ไร้สเต็ป ทางลาดสำหรับวีลแชร์ และห้องน้ำที่ปลอดภัย เพื่อให้ใช้งานได้ในระยะยาวโดยไม่ต้องรีโนเวตใหม่
ขณะที่แนวคิด Smart & Green Living เช่น บ้านประหยัดพลังงาน โซลาร์เซลล์ ระบบระบายอากาศลดฝุ่น PM 2.5 และระบบ Smart Home ที่สั่งการผ่าน IoT กลายเป็นฟังก์ชันที่ผู้บริโภคยุคใหม่คาดหวังให้เป็นพื้นฐานของบ้าน
รับสร้างบ้านยุคใหม่ ใครปรับตัวได้ก่อนมีโอกาสอยู่รอด
สมาคมไทยรับสร้างบ้านมองว่า ธุรกิจรับสร้างบ้านในปี 2569-2570 กำลังเข้าสู่ช่วงคัดกรองตามธรรมชาติ ภายใต้เศรษฐกิจที่ชะลอตัว หนี้ครัวเรือนที่กดดันกำลังซื้อ และการแข่งขันจากผู้พัฒนาอสังหาริมทรัพย์รายใหญ่ที่ข้ามสายธุรกิจเข้ามา
ผู้ประกอบการที่ไม่สามารถปรับตัว ยกระดับคุณภาพ และสร้างความโปร่งใส จะเผชิญความท้าทายมากขึ้น ขณะที่ทางรอดคือการผสานความเชี่ยวชาญด้านวิศวกรรมเข้ากับเทคโนโลยี เช่น BIM และ Prefab เพื่อบริหารต้นทุนให้แม่นยำและสร้างความแตกต่างจากผู้รับเหมาทั่วไป
ส่วนผู้บริโภคเองต้องชั่งน้ำหนักระหว่างราคาตั้งต้นกับความมั่นคงระยะยาว โดยให้ความสำคัญกับความน่าเชื่อถือ คุณภาพวัสดุ กระบวนการก่อสร้าง และแบบบ้านที่รองรับการใช้ชีวิตในอนาคต เพื่อปกป้องเงินลงทุนก้อนใหญ่และเปลี่ยนบ้านให้เป็นที่อยู่อาศัยที่สร้างคุณค่าได้ในระยะยาว
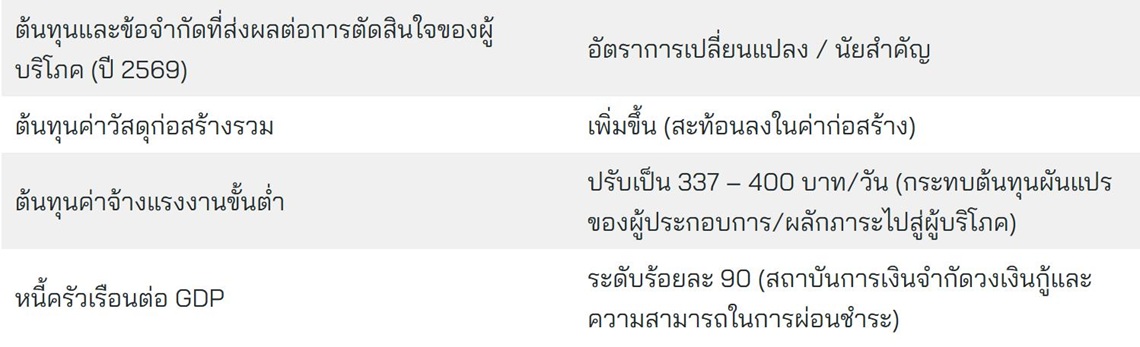
ตลาดรับสร้างบ้าน 2569-2570 เข้าสู่ยุคปรับโครงสร้างใหม่ หนี้ครัวเรือน-ต้นทุนพุ่ง แข่งเดือดทั้งรายใหญ่และรายเล็ก
ที่มา : www.pptvhd36.com วันที่ 24 กันยายน 2569


